بانکداری ایرانی گزارش می دهد؛بانک مسکن در مسیر تحول تأمین مالی
از اصلاح ساختار مالی تا نوآوری در بازار سرمایه و توکنسازی داراییها

کاهش حدود ۱۰۰ همتی ناترازی، تبدیل زیان انباشته به سود، توسعه صندوقهای سرمایهگذاری و طراحی مدل «صندوق–توکن»؛ تلاش بانک تخصصی مسکن برای آزادسازی ظرفیتهای مالی و تقویت تأمین پایدار مسکن
به گزارش بانکداری ایرانی؛ بانک مسکن در حال پیگیری رویکردی چندبعدی برای تقویت توان مالی و توسعه نقش خود در تأمین مالی بخش مسکن است؛ رویکردی که از اصلاح شاخصهای مالی و کاهش ناترازی آغاز شده و با توسعه ابزارهای بازار سرمایه، طراحی صندوقهای سرمایهگذاری جدید و بررسی امکان توکنسازی داراییهای ملکی ادامه مییابد. کاهش ناترازی از ۱۳۷ هزار میلیارد تومان در پایان آذرماه ۱۴۰۴ به ۴۰ هزار میلیارد تومان در پایان اردیبهشتماه ۱۴۰۵، تبدیل زیان انباشته بانک به سود انباشته و سهم قابلتوجه این بانک در تأمین مالی نهضت ملی مسکن، در کنار برنامههای نوآورانه برای استفاده از ظرفیت بازار سرمایه، تصویری از تلاش برای پیوند دادن اصلاحات مالی با مأموریت توسعهای بانک ارائه میکند. این تغییر رویکرد میتواند در صورت طراحی دقیق ابزارها، رعایت ملاحظات شرعی و نظارتی و مدیریت ریسک، زمینه متنوعسازی منابع مالی و افزایش ظرفیت تأمین مالی پروژههای مسکن را فراهم کند.
اصلاحات مالی؛ زیربنای تقویت نقش توسعهای بانک مسکن
بخش مسکن از مهمترین حوزههای اقتصادی کشور است که علاوه بر تأمین یکی از نیازهای اساسی خانوارها، با صنایع ساختمانی، اشتغال، سرمایهگذاری و فعالیتهای گسترده خدماتی ارتباط دارد. تأمین مالی این بخش، بهویژه در پروژههای بزرگ و برنامههای ملی، به منابع قابلتوجه و سازوکارهایی نیاز دارد که بتوانند در کنار پاسخگویی به نیازهای اعتباری، پایداری مالی تأمینکنندگان منابع را نیز حفظ کنند.
بانک مسکن بهعنوان بانک تخصصی این حوزه، در موقعیتی قرار دارد که عملکرد مالی آن با ظرفیت اجرای تعهدات اعتباری و مشارکت در طرحهای توسعهای ارتباط مستقیم پیدا میکند. از همین رو، اصلاح ساختار مالی و بهبود مدیریت منابع و مصارف را باید یکی از پیشنیازهای استمرار نقش این بانک در تأمین مالی مسکن دانست.
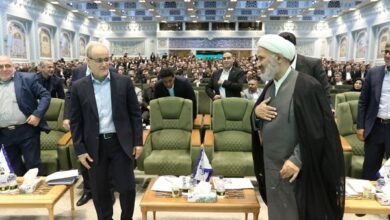
بررسی اظهارات مدیرعامل و رئیس هیأتمدیره بانک مسکن در مجمع عمومی عادی سالیانه و برنامههای اعلامشده در همایش بانکداری اسلامی نشان میدهد که این مجموعه در کنار پیگیری اصلاحات مالی، به دنبال تغییر در الگوی تجهیز منابع نیز هست؛ تغییری که بازار سرمایه و ابزارهای نوین مالی را از گزینهای مکمل به یکی از ضرورتهای راهبردی تأمین مالی تبدیل میکند.
کاهش حدود ۱۰۰ همتی ناترازی؛ نشانهای از بهبود شاخصهای مالی
یکی از مهمترین شاخصهای اعلامشده در مجمع عمومی عادی سالیانه بانک مسکن، کاهش ناترازی مالی این بانک در فاصله پایان آذرماه ۱۴۰۴ تا پایان اردیبهشتماه ۱۴۰۵ بود.
به گفته علی خورسندیان، مدیرعامل بانک مسکن، ناترازی بانک از حدود ۱۳۷ هزار میلیارد تومان در پایان آذرماه ۱۴۰۴ به حدود ۴۰ هزار میلیارد تومان در پایان اردیبهشتماه ۱۴۰۵ کاهش یافته است؛ تغییری معادل حدود ۹۷ هزار میلیارد تومان که در گزارش بانک از آن بهعنوان کاهش نزدیک به ۱۰۰ همتی یاد شده است.
مدیرعامل بانک، وصول مطالبات، افزایش جذب سپردهها، افزایش سرمایه و تسویه بخشی از مطالبات ارزی از بانک مرکزی را از عوامل مؤثر در این روند برشمرده است. همچنین به گفته وی، بندهای شرط درجشده در صورتهای مالی بانک نسبت به سال قبل کاهش یافته که از منظر مدیریت مالی و بهبود وضعیت گزارشگری، نشانهای مثبت ارزیابی شده است.
اهمیت این تحولات در آن است که بهبود وضعیت مالی بانک میتواند زمینه مناسبتری برای مدیریت نقدینگی و برنامهریزی اعتباری فراهم کند. البته کاهش ناترازی در یک مقطع زمانی بهتنهایی به معنای رفع کامل چالشهای مالی نیست؛ پایداری این دستاورد به استمرار اصلاحات، تقویت منابع پایدار، کنترل مصارف و مدیریت ریسک وابسته خواهد بود.
از زیان انباشته به سود انباشته؛ تغییر در تصویر مالی بانک
یکی دیگر از نکات قابلتوجه مطرحشده در مجمع عمومی سالیانه، تغییر وضعیت زیان انباشته بانک مسکن به سود انباشته بود.
بر اساس اظهارات مدیرعامل بانک، در پایان سال ۱۴۰۳ زیان انباشته بانک حدود ۷ هزار میلیارد تومان بود، اما سود انباشته بانک در پایان سال ۱۴۰۴ به حدود ۱۹ هزار و ۷۰۰ میلیارد تومان رسید. وی همچنین اعلام کرد که با احتساب سود انباشته شرکتها و مجموعههای زیرمجموعه، مجموع سود انباشته گروه به حدود ۲۷ هزار میلیارد تومان میرسد.
این تغییر، در صورت تداوم سودآوری و تثبیت آن در دورههای بعد، میتواند به تقویت بنیان مالی مجموعه کمک کند. سودآوری پایدار برای یک بانک تخصصی، صرفاً یک شاخص حسابداری نیست؛ بلکه میتواند ظرفیت ایجاد سرمایه، پشتیبانی از فعالیتهای عملیاتی و افزایش توان مقابله با ریسکهای مالی را تقویت کند.
در کنار این تحول، مدیرعامل بانک از تحقق افزایش سرمایه ۱۲.۵ هزار میلیارد تومانی و پیگیری افزایش سرمایه ۱۰۰ هزار میلیارد تومانی برای تقویت توان بانک سخن گفته است. عملیاتی شدن برنامه افزایش سرمایه ۱۰۰ همتی، در صورت طی مراحل قانونی و تأمین الزامات مربوط، میتواند در ارتقای ظرفیت سرمایهای بانک و پشتیبانی از مأموریتهای اعتباری آن نقشآفرین باشد.
از منظر تحلیلی، ترکیب بهبود شاخصهای مالی، افزایش سرمایه و برنامهریزی برای استفاده از ابزارهای نوین تأمین مالی نشان میدهد که مسیر موردنظر بانک تنها به کاهش ناترازی محدود نیست، بلکه تقویت بنیانهای لازم برای تأمین مالی پایدارتر را نیز دنبال میکند.
ضرورت تغییر الگوی تأمین منابع؛ بازار سرمایه در کنار نظام بانکی
یکی از محورهای اصلی اظهارات علی خورسندیان در حاشیه سیوششمین همایش بانکداری اسلامی، ضرورت استفاده بیشتر از ظرفیت بازار سرمایه برای تأمین مالی بخش مسکن بود.
مدیرعامل بانک مسکن تأکید کرده است که در شرایط محدودیت منابع تسهیلات بانکی، انتخاب میان تسهیلات بانکی و ابزارهای بازار سرمایه دیگر یک انتخاب ساده و اختیاری نیست؛ بلکه استفاده از ظرفیت بازار سرمایه به ضرورتی برای ادامه تأمین مالی تبدیل شده است.
این رویکرد بر یک واقعیت اقتصادی تکیه دارد: منابع بانکی بهتنهایی ظرفیت نامحدودی برای پاسخگویی به همه نیازهای اعتباری ندارند. در مقابل، بازار سرمایه میتواند با مشارکت دادن سرمایهگذاران حقیقی و حقوقی، منابع متنوعتری را به سمت پروژههای اقتصادی هدایت کند.
برای بانک مسکن، توسعه این مسیر به معنای کنار گذاشتن تسهیلات بانکی نیست، بلکه هدف، ایجاد ترکیبی کارآمدتر از روشهای تأمین مالی است. چنین ترکیبی میتواند وابستگی بیش از اندازه به منابع سنتی را کاهش دهد و امکان استفاده از ظرفیتهای متنوع سرمایهگذاران را افزایش دهد.
البته بهرهگیری از بازار سرمایه برای تأمین مالی مسکن، نیازمند توجه به تفاوتهای ساختاری دو بازار است. همانطور که خورسندیان اشاره کرده، پروژههای مسکن معمولاً دورههای طولانی ساخت، بهرهبرداری و بازگشت سرمایه دارند، درحالیکه بازار سرمایه میتواند در معرض نوسانهای کوتاهمدت قرار گیرد. بنابراین، طراحی ابزارهایی که با دوره بازدهی پروژههای مسکونی تناسب داشته باشند، یکی از الزامات موفقیت این رویکرد است.
صندوقهای سرمایهگذاری؛ از ابزارهای موجود تا محصولات جدید
بانک مسکن برای گسترش ظرفیتهای تأمین مالی، توسعه و استفاده از انواع صندوقهای سرمایهگذاری را در دستور کار قرار داده است. بر اساس گزارش ارائهشده در مجمع عمومی سالیانه، صندوقهای سرمایهگذاری با درآمد ثابت، صندوقهای سهامی و صندوقهای مرتبط با زمین، مسکن و املاک و مستغلات در مجموعه بانک فعالیت دارند.
در کنار این ظرفیتها، راهاندازی صندوق سرمایهگذاری چندکالایی با امکان تعریف ملک بهعنوان یکی از داراییهای صندوق، صندوق سرمایهگذاری بازسازی مسکن و صندوق سرمایهگذاری درآمد ارزی نیز بهعنوان طرحهای آتی مطرح شدهاند. طبق اظهارات مدیرعامل، اخذ مجوزهای لازم از مراجع ذیربط برای برخی از این برنامهها در حال پیگیری است.
این تنوع میتواند امکان طراحی محصولات مالی متناسب با نیازهای گوناگون سرمایهگذاران را فراهم کند. برای نمونه، صندوقهای با درآمد ثابت میتوانند برای سرمایهگذارانی که به دنبال الگوی متفاوتی از ریسک و بازده هستند جذابیت داشته باشند؛ درحالیکه صندوقهای سهامی یا املاک و مستغلات، بسته به ساختار و مقررات خود، ظرفیتهای دیگری برای مشارکت در سرمایهگذاری ایجاد میکنند.
صندوقهای تخصصی بازسازی مسکن نیز میتوانند در صورت طراحی مناسب، مسیر تازهای برای تجمیع منابع و هدایت آنها به پروژههای بهسازی و بازسازی ایجاد کنند. با این حال، اثربخشی هر صندوق به کیفیت داراییهای پایه، شفافیت اطلاعات، سازوکار ارزشگذاری، هزینههای مدیریت و تناسب ریسک با بازده مورد انتظار سرمایهگذاران بستگی دارد.
مدل «صندوق–توکن»؛ ایدهای برای افزایش نقدشوندگی داراییهای ملکی
یکی از نوآوریهای مطرحشده از سوی مدیرعامل بانک مسکن در همایش بانکداری اسلامی، چارچوب پیشنهادی «صندوق–توکن» برای استفاده از ظرفیت فناوریهای مالی در مدیریت داراییهای ملکی است.
در توضیحات ارائهشده، این الگو با هدف کمک به حل مسئله حبس منابع در املاک مازاد، پروژههای نیمهتمام و داراییهای بزرگمقیاس بانکها طراحی شده است. چنین داراییهایی ممکن است به دلیل ارزش بالا یا محدود بودن تعداد خریداران بالقوه، بهسادگی به وجه نقد تبدیل نشوند و در نتیجه، بخشی از ظرفیت مالی بانک را برای مدتی طولانی درگیر نگه دارند.
در مدل پیشنهادی، داراییهای ملکی پس از بررسی و احراز شرایط حقوقی، میتوانند به صندوقهای سرمایهگذاری املاک و مستغلات یا نهادهای واسط مستقل منتقل شوند. سپس واحدهای سرمایهگذاری مرتبط با دارایی، در قالب ساختاری دیجیتال و با استفاده از فناوری دفتر کل توزیعشده، قابل ثبت و مبادله خواهند بود.
بر اساس این طرح، پیوند میان ثبت رسمی املاک، سامانههای بازار سرمایه و زیرساخت بلاکچین میتواند به ایجاد سازوکاری شفافتر برای ثبت مالکیت و مبادله واحدها کمک کند. هدف آن است که سرمایهگذاران، متناسب با ساختار حقوقی و مقرراتی محصول، امکان مشارکت در داراییهایی را پیدا کنند که خرید مستقیم آنها به دلیل ارزش بالا برای بسیاری از افراد دشوار است.
با این حال، باید تأکید کرد که توکنسازی بهخودیخود نقدشوندگی یا امنیت سرمایهگذاری را تضمین نمیکند. موفقیت چنین الگویی به تعیین دقیق حقوق دارندگان توکن، اعتبار مالکیت دارایی پایه، سازوکار ارزشگذاری، امکان انتقال حقوق، شفافیت درآمدها و وجود بازار ثانویه کارآمد وابسته است. ازاینرو، اجرای آزمایشی در محیط آزمون تنظیمگری و بررسی دقیق ابعاد حقوقی، فنی و اقتصادی، گام مهمی پیش از توسعه گسترده این مدل خواهد بود.
پیوند فناوری مالی با بانکداری اسلامی
یکی از نکات مهم در چارچوب پیشنهادی «صندوق–توکن»، تأکید بر رعایت الزامات فقهی و اصول سرمایهگذاری واقعی است. طبق توضیحات مدیرعامل بانک، این مدل بر مؤلفههایی مانند مالکیت واقعی، قبض معتبر و پذیرش ریسک از سوی سرمایهگذار تأکید دارد و در طراحی آن، انطباق با استانداردهای مورد اشاره در حوزه مالی اسلامی و الزامات احتیاطی مورد توجه قرار گرفته است.
اهمیت این ملاحظات در آن است که ابزارهای نوین مالی، علاوه بر قابلیت فنی و اقتصادی، باید از نظر حقوقی و شرعی نیز ساختار روشنی داشته باشند. اگر درآمد سرمایهگذار به عملکرد واقعی دارایی، بهرهبرداری از ملک یا عواید واگذاری آن وابسته باشد و حقوق و ریسکها بهصورت شفاف تعریف شوند، امکان ارزیابی دقیقتر ماهیت سرمایهگذاری فراهم میشود.
از سوی دیگر، استفاده از فناوری بلاکچین تنها زمانی ارزش افزوده واقعی ایجاد میکند که به حل مسائل مشخصی مانند ثبت مطمئن مالکیت، کاهش خطاهای عملیاتی، تسهیل مبادلات و افزایش قابلیت رهگیری کمک کند. فناوری باید در خدمت شفافیت و کارآمدی ساختار مالی قرار گیرد، نه اینکه صرفاً به لایهای دیجیتال بر یک فرآیند پیچیده تبدیل شود.
سهم ۵۱ درصدی در نهضت ملی مسکن؛ اهمیت تنوعبخشی به منابع
جایگاه بانک مسکن در تأمین مالی نهضت ملی مسکن، ضرورت توسعه روشهای جدید تأمین منابع را برجسته میکند. بر اساس گزارش ارائهشده از سوی رئیس هیأتمدیره بانک، این مجموعه حدود ۵۱ درصد از تسهیلات پرداختی شبکه بانکی در طرح نهضت ملی مسکن را تأمین کرده است. همچنین مدیرعامل بانک از انعقاد حدود ۳۹۷ هزار قرارداد و فروش اقساطی بیش از ۱۹۸ هزار واحد در این طرح خبر داده است.
این آمار نشاندهنده گستردگی مسئولیت اعتباری بانک در اجرای یک برنامه ملی است. در چنین شرایطی، تنوعبخشی به منابع مالی میتواند به کاهش فشار بر منابع سنتی بانکی و ایجاد ظرفیتهای مکمل برای تأمین مالی پروژهها کمک کند.
به همین دلیل، استفاده از اوراق رهنی مسکن، ابزارهای سرمایهگذاری در املاک و مستغلات و جذب سرمایههای خرد و کلان از طریق بازار سرمایه، در گزارش رئیس هیأتمدیره بهعنوان مسیرهای قابل پیگیری مطرح شدهاند. این ابزارها، در صورت طراحی و اجرای مناسب، میتوانند منابع سرمایهگذاران را به سمت پروژههای مسکن هدایت کنند و در عین حال امکان توزیع ریسک میان طیف گستردهتری از مشارکتکنندگان را فراهم آورند.
با این همه، تنوع منابع جایگزین مدیریت دقیق تعهدات را نمیگیرد. طراحی ابزارهای جدید باید با زمانبندی بازپرداخت، دوره ساخت و بهرهبرداری پروژهها و توان واقعی درآمدزایی داراییها هماهنگ باشد تا تأمین مالی جدید به ایجاد تعهدات نامتناسب منجر نشود.
جمعبندی؛ حرکت از اصلاح مالی به سمت الگوی نوین تأمین مالی
بررسی مجموعه اقدامات و برنامههای اعلامشده بانک مسکن نشان میدهد که این بانک در حال دنبال کردن دو مسیر مکمل است: نخست، اصلاح وضعیت مالی از طریق کاهش ناترازی، تقویت منابع، افزایش سرمایه و بهبود مدیریت داراییها و بدهیها؛ دوم، توسعه ابزارهای نوین بازار سرمایه برای ایجاد منابع متنوعتر و افزایش ظرفیت تأمین مالی بخش مسکن.
کاهش ناترازی از ۱۳۷ همت در پایان آذرماه ۱۴۰۴ به ۴۰ همت در پایان اردیبهشتماه ۱۴۰۵، تبدیل زیان انباشته به سود انباشته در پایان سال ۱۴۰۴ و پیگیری افزایش سرمایه، از جمله شاخصهای مالی مطرحشده در گزارش مجمع عمومی سالیانه است. در کنار آن، طراحی صندوقهای جدید، بررسی ابزارهای سرمایهگذاری ملکی و ارائه چارچوب پیشنهادی «صندوق–توکن»، نشاندهنده توجه بانک به راهکارهای نوین برای استفاده مؤثرتر از ظرفیت داراییها و بازار سرمایه است.
اهمیت راهبردی این اقدامات، در پیوند میان سلامت مالی بانک و نیاز گسترده بخش مسکن به منابع پایدار قرار دارد. اگر اصلاحات مالی با طراحی دقیق ابزارها، شفافیت حقوقی، رعایت ضوابط شرعی و نظارتی و مدیریت ریسک همراه شود، میتواند به تقویت توان تأمین مالی بانک مسکن و افزایش ظرفیت مشارکت آن در پروژههای توسعهای کمک کند.
در نهایت، گذار از اتکای غالب به منابع سنتی به سمت الگوی متنوع تأمین مالی، یک فرآیند تدریجی و نیازمند ارزیابی مستمر است. با این حال، مجموعه اقدامات اعلامشده بانک مسکن نشان میدهد که مسیر تحول، از اصلاح شاخصهای مالی تا بررسی فناوریهای نوین مالی، در دستور کار قرار گرفته است؛ مسیری که در صورت اجرای موفق، میتواند پیوند مؤثرتری میان نظام بانکی، بازار سرمایه و نیازهای واقعی بخش مسکن ایجاد کند.