اختصاصی بانکداری ایرانی ؛استراتژی چندلایه بانک سامان؛ همگراییِ درآمدهای تسهیلاتی و رشد در ابزارهای مالی
در ۵ ماهه نخست سال ۱۴۰۵


رشد چندصد درصدی در سرفصلهای متنوع درآمدی نشان میدهد که این بانک نه تنها در فعالیتهای اصلی خود (تسهیلات) موفق بوده، بلکه در بهرهبرداری از ابزارهای نوین مالی (اوراق بدهی و سرمایهگذاری) نیز به بلوغ عملیاتی رسیده است.
به گزارش بانکداری ایرانی؛ نگاهی به گزارش عملکرد ۵ ماهه بانک سامان در سال ۱۴۰۵، روایتی از یک تحول ساختاری در مدیریت داراییها و تعهدات است. در حالی که نظام بانکی با چالشهای متنوع اقتصادی دستوپنج نرم میکند، بانک سامان با ثبت اعداد و ارقام خیرهکننده، الگویی از «بانکداری هوشمند» را به نمایش گذاشته است. رشد چندصد درصدی در سرفصلهای متنوع درآمدی نشان میدهد که این بانک نه تنها در فعالیتهای اصلی خود (تسهیلات) موفق بوده، بلکه در بهرهبرداری از ابزارهای نوین مالی (اوراق بدهی و سرمایهگذاری) نیز به بلوغ عملیاتی رسیده است.
ارقام چه میگویند؟ عبور از سنت به سوی مدرنیته
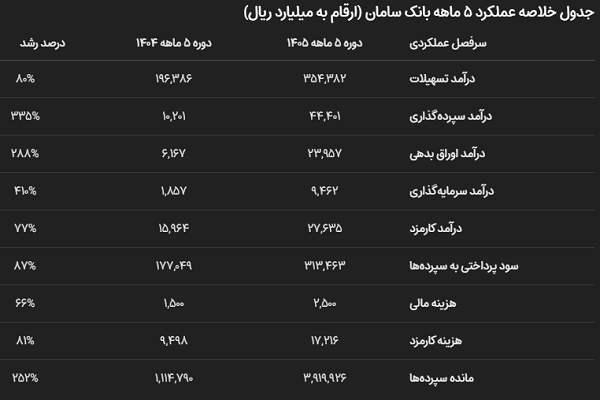
برای درک عمق این موفقیت، باید به تفکیک سرفصلهای درآمدی نگاه کرد. درآمد تسهیلاتی بانک به عنوان ستون فقراتِ درآمدهای بانکی، با رشد ۸۰ درصدی از ۱۹۶،۳۸۶ میلیارد ریال در مدت مشابه سال قبل به ۳۵۴،۳۸۲ میلیارد ریال رسیده است. این جهش، نشاندهنده ارتقای کیفیت سبد اعتباری و بهبود نرخ چرخش منابع در بانک سامان است.
اما نکته درخشان این گزارش، درآمدهای غیرمشاع و جانبی است. رشد ۳۳۵ درصدی درآمد سپردهگذاری و جهش ۴۱۰ درصدی درآمدهای سرمایهگذاری، بیانگر این است که بانک سامان با هوشمندی کامل، منابعِ در اختیار خود را در بسترهای پربازده به گردش درآورده است. رشد ۲۸۸ درصدی درآمد اوراق بدهی نیز تأییدکننده رویکردِ ریسکسنجیِ دقیق بانک در بازار سرمایه است.
تراز عملیاتی: مدیریتِ هوشمندِ هزینهها
در تحلیلِ ترازنامه بانک، تنها رشد درآمد کافی نیست؛ هنر اصلی در کنترلِ «بهای تمامشده پول» است. اگرچه هزینههای سود سپردهها به دلیل افزایش مانده سپردهها (که رشد خیرهکننده ۲۵۲ درصدی را تجربه کرده و به ۳,۹۱۹,۹۲۶ میلیارد ریال رسیده است) به ۳۱۳,۴۶۳ میلیارد ریال افزایش یافته، اما نسبتِ این هزینهها در مقایسه با جهش درآمدها، نشاندهنده مدیریت متوازن است.
رشد ۲۵۲ درصدی مانده سپردهها در کنار رشد ۸۷ درصدی سود پرداختی به سپردهگذاران، نشاندهنده یک دستاورد استراتژیک است: «جذب منابع ارزانقیمتتر و پایدارتر». این بانک توانسته است با اعتمادآفرینی و توسعه خدمات، حجم نقدینگی تحت مدیریت خود را بیش از ۳.۵ برابر کند، بدون آنکه هزینههای مالی خود را به همان نسبت افزایش دهد.
تحلیل نهایی: چرا این اعداد مهم هستند؟
بررسی این ارقام نشان میدهد بانک سامان از یک “بانکِ صرفاً واسطهگر” به یک “نهادِ مالیِ فعال” تبدیل شده است. رشد ۷۷ درصدی درآمدهای کارمزدی (که حاصل افزایش تراکنشها و خدمات دیجیتال است) در کنار تنوعبخشی به سبد داراییها، ریسک تمرکز را برای این بانک کاهش داده است.
رشد ۲۵۲ درصدی مانده سپردهها، پیام روشنی برای بازار دارد: «اعتماد مشتریان در بالاترین سطح قرار دارد». این حجم از نقدینگی، بانک را در موقعیتِ چانهزنیِ بالایی برای تخصیص تسهیلات کلان و پروژههای اقتصادی سودآور قرار داده است. در حالی که هزینههای مالی با رشد ۶۶ درصدی، بسیار کمتر از درآمدهای اصلی مدیریت شدهاند، میتوان نتیجه گرفت که حاشیه سود عملیاتی بانک در ۵ ماهه نخست سال جاری به شکل ملموسی بهبود یافته است.
عملکرد ۵ ماهه بانک سامان نشاندهنده انضباط مالی در سمت هزینهها و خلاقیت استراتژیک در سمت درآمدهاست. برای سهامداران، تحلیلگران بازار سرمایه و مشتریان بانکی، این اعداد نه تنها یک گزارش مالی، بلکه نمادی از پایداری و رشدِ هوشمندانه است که میتواند موتور محرکِ بانک سامان برای نیمه دوم سال ۱۴۰۵ باشد. با تداوم این روند، انتظار میرود که این بانک سهم خود را در بازارهای هدف بیش از پیش گسترش دهد و جایگاه خود را به عنوان یکی از بازوهای اصلیِ نظام بانکیِ پیشرو تحکیم بخشد.