اختصاصی بانکداری ایرانی ؛آسیا در مسیر رشد سودآور بیمهگری؛ جهش ۸۰ درصدی تولید و رشد ۹۱ درصدی تراز عملیاتی

رشد حقبیمه از خسارت پیشی گرفت؛ تغییر ترکیب پرتفوی و کاهش سهم خسارت بدنه، نشانههایی از تقویت کیفیت عملیات بیمهگری بیمه آسیا
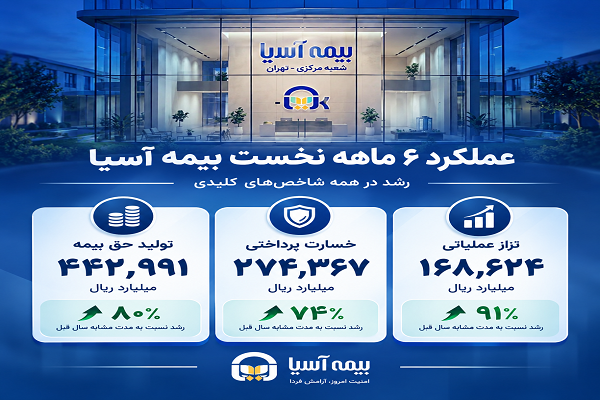
به گزارش بانکداری ایرانی،بیمه آسیا در نیمه نخست سال ۱۴۰۵ با ثبت ۴۴۲ هزار و ۹۹۱ میلیارد ریال حقبیمه تولیدی، رشد ۸۰ درصدی را نسبت به مدت مشابه سال گذشته تجربه کرد. همزمان خسارت پرداختی شرکت ۷۴ درصد افزایش یافت و به ۲۷۴ هزار و ۳۶۷ میلیارد ریال رسید؛ با این حال، رشد بالاتر حقبیمه نسبت به خسارت موجب شد تراز عملیاتی بیمه آسیا با جهش ۹۱ درصدی به ۱۶۸ هزار و ۶۲۴ میلیارد ریال برسد. بررسی ترکیب پرتفوی نیز از افزایش وزن درمان، بدنه خودرو و بیمههای زندگی و کاهش سهم شخص ثالث حکایت دارد؛ تغییری که تصویر متفاوتی از ساختار پرتفوی شرکت در نیمه نخست سال ارائه میکند.
جدول عملکرد نیمه نخست بیمه آسیا
| شاخص | نیمه نخست ۱۴۰۴ | نیمه نخست ۱۴۰۵ | تغییر |
|---|---|---|---|
| تولید حقبیمه | ۲۴۵,۵۸۰ میلیارد ریال | ۴۴۲,۹۹۱ میلیارد ریال | ۸۰٪ رشد |
| خسارت پرداختی | ۱۵۷,۴۷۲ میلیارد ریال | ۲۷۴,۳۶۷ میلیارد ریال | ۷۴٪ رشد |
| تراز عملیاتی | ۸۸,۱۰۸ میلیارد ریال | ۱۶۸,۶۲۴ میلیارد ریال | ۹۱٪ رشد |
جهش تولید؛ افزایش ۱۹۷ هزار میلیارد ریالی حقبیمه
نخستین نکته در کارنامه نیمه نخست بیمه آسیا، رشد قابل توجه حجم فعالیت بیمهای است. تولید حقبیمه شرکت از ۲۴۵ هزار و ۵۸۰ میلیارد ریال در ششماهه نخست سال گذشته به ۴۴۲ هزار و ۹۹۱ میلیارد ریال در مدت مشابه امسال رسیده است.
به این ترتیب، بیمه آسیا در این دوره حدود ۱۹۷ هزار و ۴۱۱ میلیارد ریال به تولید حقبیمه خود افزوده و رشد ۸۰ درصدی را به ثبت رسانده است.
این میزان رشد نشان میدهد شرکت در نیمه نخست سال توانسته ظرفیت تولید خود را به شکل محسوسی افزایش دهد؛ اما نکته مهمتر آن است که این رشد با افزایش متناسب و حتی بیشتر در خسارت همراه نشده است.
رشد خسارت کمتر از رشد حقبیمه
خسارت پرداختی بیمه آسیا از ۱۵۷ هزار و ۴۷۲ میلیارد ریال در نیمه نخست سال گذشته به ۲۷۴ هزار و ۳۶۷ میلیارد ریال در نیمه نخست امسال رسیده است؛ یعنی ۱۱۶ هزار و ۸۹۵ میلیارد ریال افزایش و در مجموع ۷۴ درصد رشد.
در نگاه نخست، رشد ۷۴ درصدی خسارت رقم قابل توجهی است؛ اما مقایسه آن با رشد ۸۰ درصدی تولید حقبیمه، نکته مهمتری را آشکار میکند: شتاب رشد حقبیمه از رشد خسارت بیشتر بوده است.
این فاصله شش واحد درصدی میان رشد تولید و خسارت، در کنار افزایش تراز عملیاتی، از منظر عملکرد بیمهگری اهمیت دارد و میتواند نشاندهنده مدیریت مناسبتر رابطه میان تولید و تعهدات خسارتی باشد.
تراز عملیاتی؛ نقطه قوت کارنامه نیمه نخست
مهمترین خروجی این روند را میتوان در تراز عملیاتی شرکت مشاهده کرد.
تراز عملیاتی بیمه آسیا از ۸۸ هزار و ۱۰۸ میلیارد ریال در نیمه نخست سال گذشته به ۱۶۸ هزار و ۶۲۴ میلیارد ریال در نیمه نخست سال ۱۴۰۵ رسیده است.
بنابراین تراز عملیاتی شرکت بیش از ۸۰ هزار میلیارد ریال افزایش یافته و رشد ۹۱ درصدی را تجربه کرده است.
به بیان دیگر، رشد تراز عملیاتی حتی از رشد تولید حقبیمه نیز بیشتر بوده است؛ موضوعی که در ارزیابی کیفیت رشد عملیات بیمهای اهمیت ویژهای دارد.
درمان؛ بزرگترین سهم در پرتفوی آسیا
در ترکیب پرتفوی بیمه آسیا، رشته درمان با سهم ۴۱ درصدی در جایگاه نخست قرار دارد. این سهم در مدت مشابه سال گذشته ۳۰ درصد بوده و به این ترتیب، وزن درمان در پرتفوی شرکت ۱۱ واحد درصد افزایش یافته است.
در سمت خسارت نیز درمان سهم ۴۱ درصدی دارد که در مقایسه با سهم ۳۶ درصدی سال گذشته، پنج واحد درصد افزایش نشان میدهد.
با وجود افزایش سهم درمان، رشد کلی حقبیمه شرکت در سطحی بالاتر از رشد خسارت قرار گرفته است. این موضوع در کنار افزایش قابل توجه تراز عملیاتی، اهمیت مدیریت ریسک و کنترل هزینههای خسارتی را در ارزیابی عملکرد شرکت برجسته میکند.
کاهش سهم ثالث؛ تغییر مهم در ساختار پرتفوی
یکی از مهمترین تغییرات در ترکیب پرتفوی بیمه آسیا به رشته شخص ثالث مربوط میشود.
سهم ثالث از پرتفوی شرکت از ۲۸ درصد به ۱۸ درصد کاهش یافته است؛ یعنی ۱۰ واحد درصد افت.
کاهش وزن ثالث در حالی رخ داده که سهم چند رشته دیگر، از جمله درمان، بدنه خودرو و بیمههای زندگی، افزایش یافته است. بنابراین میتوان این تغییر را در چارچوب تحولات ترکیب پرتفوی و توزیع متفاوت وزن رشتههای بیمهای شرکت بررسی کرد.
بدنه خودرو؛ افزایش سهم تولید و کاهش سهم خسارت
رشته بدنه خودرو نیز یکی از نقاط قابل توجه عملکرد نیمه نخست بیمه آسیا است.
سهم این رشته از حقبیمه تولیدی از ۱۰ درصد به ۱۲ درصد افزایش یافته؛ اما همزمان سهم آن از خسارت پرداختی از ۱۷ درصد به ۱۴ درصد کاهش پیدا کرده است.
به عبارت دیگر، در حالی که وزن بدنه در تولید حقبیمه ۲ واحد درصد افزایش داشته، سهم آن از خسارت ۳ واحد درصد کاهش یافته است.
این تغییر میتواند یکی از نشانههای مثبت در کیفیت ترکیب پرتفوی این رشته باشد؛ زیرا افزایش وزن تولید بدون افزایش متناسب سهم خسارت همراه شده است.
زندگی در مسیر افزایش سهم
بیمههای زندگی نیز در نیمه نخست سال سهم بیشتری از پرتفوی بیمه آسیا به خود اختصاص دادهاند.
سهم این رشته از ۶ درصد به ۷ درصد افزایش یافته است. هرچند این تغییر از نظر مقدار یک واحد درصد است، اما از منظر تنوعبخشی به پرتفوی اهمیت دارد و نشان میدهد در کنار رشتههای بزرگ، وزن بیمههای زندگی نیز در سبد فعالیت شرکت در حال افزایش است.
باربری، آتشسوزی و دیه؛ سهم قابل توجه رشتههای مکمل
در کنار رشتههای اصلی، باربری با سهم ۵ درصدی از پرتفوی قرار گرفته است. همچنین رشتههای آتشسوزی، ثالث دیه و ثالث مازاد هرکدام سهمی حدود ۴ درصد دارند.
حضور این رشتهها در کنار درمان، شخص ثالث، بدنه و زندگی، نشاندهنده گستردگی سبد بیمهای بیمه آسیا و وجود جریانهای متنوع تولید حقبیمه در شرکت است.
ترکیب پرتفوی بیمه آسیا در نیمه نخست ۱۴۰۵
| رشته بیمهای | سهم از پرتفوی ۱۴۰۴ | سهم از پرتفوی ۱۴۰۵ | تغییر |
|---|---|---|---|
| درمان | ۳۰٪ | ۴۱٪ | +۱۱ واحد درصد |
| شخص ثالث | ۲۸٪ | ۱۸٪ | -۱۰ واحد درصد |
| بدنه خودرو | ۱۰٪ | ۱۲٪ | +۲ واحد درصد |
| بیمههای زندگی | ۶٪ | ۷٪ | +۱ واحد درصد |
| باربری | ۵٪ | ۵٪ | بدون تغییر |
| آتشسوزی | ۴٪ | ۴٪ | بدون تغییر |
| ثالث دیه و مازاد | ۵٪ | ۴٪ | -۱ واحد درصد |
رشد کمی در کنار نشانههای بهبود کیفیت پرتفوی
عملکرد نیمه نخست بیمه آسیا را میتوان در سه محور اصلی خلاصه کرد: رشد قابل توجه تولید، افزایش خسارت با سرعتی پایینتر از رشد حقبیمه و جهش تراز عملیاتی.
افزایش ۸۰ درصدی تولید حقبیمه در مقابل رشد ۷۴ درصدی خسارت، زمینه را برای رشد ۹۱ درصدی تراز عملیاتی فراهم کرده است. در کنار این ارقام، تغییرات ترکیب پرتفوی نیز قابل توجه است؛ درمان سهم بیشتری پیدا کرده، وزن شخص ثالث کاهش یافته و بدنه خودرو و بیمههای زندگی سهم بیشتری از سبد فعالیت شرکت به دست آوردهاند.
بهویژه در رشته بدنه خودرو، افزایش سهم از تولید حقبیمه همزمان با کاهش سهم از خسارت، از نکات قابل توجه کارنامه این دوره محسوب میشود.
در مجموع، دادههای نیمه نخست سال ۱۴۰۵ تصویری از گسترش قابل توجه عملیات بیمهای بیمه آسیا همراه با بهبود تراز عملیاتی و تغییر در ترکیب ریسکهای پرتفوی ارائه میکند؛ روندی که ادامه آن میتواند در ماههای آینده، اهمیت مدیریت ترکیب رشتهها، کنترل خسارت و حفظ تناسب میان رشد تولید و تعهدات را بیش از پیش برجسته کند.