بانکداری ایرانی گزارش می دهد؛بانک مسکن در مسیر مشتریمداری هوشمند
همافزایی خدمات مالی و تحول دیجیتال برای تقویت اعتماد و وفاداری مشتریان

از شکلگیری سوپرمارکت مالی تا یکپارچهسازی خدمات بانکی، بیمهای، سرمایهگذاری و مسکن؛ راهبردی برای ارتقای تجربه مشتری و تبدیل رضایت پایدار به مزیت رقابتی
به گزارش بانکداری ایرانی؛در شرایطی که رقابت در شبکه بانکی بیش از گذشته بر کیفیت خدمات، سرعت پاسخگویی و تجربه مشتری متمرکز شده است، بانک مسکن با تأکید بر توسعه همافزایی با شرکتهای گروه مالی و فعالسازی ظرفیتهای «سوپرمارکت مالی»، در مسیر ارائه خدمات یکپارچه و متناسب با نیازهای متنوع مشتریان گام برمیدارد. برگزاری نشست مشترک مدیران بانک و گروه مالی، در کنار تأکید بر تحول دیجیتال، آسانسازی فرآیندها و وفادارسازی هوشمندانه مشتریان، نشان میدهد که مشتریمداری در این بانک میتواند از یک رویکرد خدماتی فراتر رفته و به محور راهبردی توسعه کسبوکار و تقویت جایگاه رقابتی آن تبدیل شود.
مشتریمداری؛ مزیت رقابتی در بانکداری نوین
در فضای رقابتی امروز، موفقیت بانکها تنها با میزان منابع جذبشده، حجم تسهیلات پرداختی یا گستردگی شبکه شعب سنجیده نمیشود. کیفیت ارتباط با مشتری، سهولت دسترسی به خدمات، سرعت انجام امور و توانایی پاسخگویی به نیازهای مالی در مراحل مختلف زندگی، از جمله عواملی هستند که در شکلگیری اعتماد و تداوم رابطه مشتری با بانک نقش تعیینکننده دارند.
جذب مشتری، نقطه آغاز ارتباط میان بانک و مخاطب است؛ اما حفظ این ارتباط و تبدیل آن به همکاری بلندمدت، به تجربهای رضایتبخش و مستمر نیاز دارد. مشتری زمانی به یک بانک وفادار میماند که احساس کند خدمات ارائهشده، متناسب با نیازهای او طراحی شدهاند، دسترسی به آنها پیچیدگی غیرضروری ندارد و بانک در موقعیتهای مختلف مالی همراه اوست.
در همین چارچوب، دیدگاه مطرحشده از سوی قاسمیان، استاد دانشگاه، درباره اهمیت «پرستاری از مشتری» و وفادارسازی هوشمندانه، بر یک اصل مهم در بانکداری نوین تأکید دارد: مشتریمداری نباید به زمان افتتاح حساب یا دریافت تسهیلات محدود بماند، بلکه باید در تمام چرخه ارتباط مشتری با بانک استمرار پیدا کند.
این نگاه برای بانکی مانند بانک مسکن، که با نیازهای اساسی خانوارها در زمینه خرید، ساخت، تعمیر و تأمین مالی مسکن ارتباط دارد، اهمیت ویژهای دارد. خدمات مسکن معمولاً با تصمیمهای مالی بلندمدت و تعهدات مهم خانوارها همراه است؛ بنابراین، ایجاد تجربهای ساده، قابلاعتماد و منسجم میتواند در تقویت ارتباط بلندمدت با مشتریان مؤثر باشد.
همافزایی بانک و گروه مالی؛ گامی برای تکمیل زنجیره خدمات
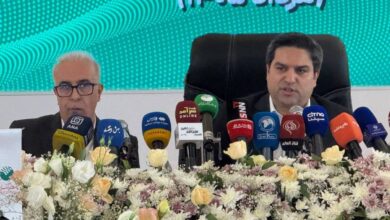
برگزاری نشست هماندیشی بانک مسکن و گروه مالی با حضور مدیرعامل بانک، اعضای هیأت عامل، مدیرعامل گروه مالی و مدیران عامل شرکتهای تابعه، بیانگر توجه به ظرفیتهای مشترک این مجموعه برای توسعه خدمات و ارتقای رضایت مشتریان است.
در این نشست، راهکارهای همافزایی، یکپارچهسازی خدمات و بهرهگیری حداکثری از توانمندیهای متقابل با هدف جذب مشتریان جدید و افزایش رضایتمندی مورد بررسی قرار گرفت. محور اصلی این رویکرد آن است که ظرفیتهای بانک و شرکتهای گروه مالی بهجای فعالیتهای پراکنده، در قالب مجموعهای هماهنگ و مکمل در اختیار مشتری قرار گیرند.
خورسندیان، مدیرعامل بانک مسکن، با اشاره به نقش شرکتهای تابعه در ارتقای زنجیره ارزش خدمات بانکی و مالی، توسعه و تعمیق همافزایی میان بانک و گروه مالی را ضرورتی راهبردی برای پاسخگویی جامع به نیازهای مشتریان دانست. به گفته وی، تعامل نزدیکتر و ارائه خدمات متقابل میتواند ضمن متنوعسازی سبد محصولات، مسیر جذب مشتریان جدید و ارتقای سطح رضایتمندی را هموار کند.
از منظر تحلیلی، چنین همکاریای میتواند امکان طراحی خدمات مکمل را فراهم آورد؛ به این معنا که مشتری برای پاسخگویی به نیازهای مرتبط با بانکداری، بیمه، سرمایهگذاری و مسکن، با مجموعهای هماهنگتر روبهرو شود. این الگو، در صورت اجرای مؤثر، میتواند از پراکندگی تجربه مشتری بکاهد و استفاده از ظرفیتهای موجود در گروه مالی را افزایش دهد.
در ادامه نشست نیز علی عسکری، مدیرعامل گروه مالی بانک مسکن، و مدیران شرکتهای تابعه به تشریح ظرفیتها، برنامههای توسعهای و حوزههای همکاری مشترک پرداختند و آمادگی این مجموعه را برای گسترش خدمات متقابل و همراستایی با اهداف کلان بانک اعلام کردند. این همراستایی مدیریتی میتواند زمینه لازم برای تبدیل ظرفیتهای بالقوه گروه مالی به خدمات قابلاستفادهتر برای مشتریان را فراهم سازد.
سوپرمارکت مالی؛ یک نقطه دسترسی برای نیازهای متنوع مشتریان
یکی از محورهای مهم مطرحشده در نشست مدیران، استقرار و فعالسازی کامل ظرفیتهای «سوپرمارکت مالی بانک مسکن» بود؛ مفهومی که بر گردآوری و عرضه خدمات متنوع مالی در قالب یک تجربه هماهنگ تمرکز دارد.
بر اساس توضیحات مدیرعامل بانک، این الگو میتواند امکان بهرهمندی مشتریان از خدمات بانکی، بیمهای، سرمایهگذاری و مسکن را ذیل یک چتر واحد فراهم کند. اهمیت این رویکرد در آن است که نیازهای مالی مشتریان معمولاً به یک محصول یا خدمت خاص محدود نمیشود و در طول زمان تغییر میکند.
برای مثال، فردی که در مقطعی به افتتاح حساب و دریافت خدمات روزمره بانکی نیاز دارد، ممکن است در مرحلهای دیگر به تسهیلات خرید یا تعمیر مسکن، پوشش بیمهای یا ابزارهای سرمایهگذاری نیاز پیدا کند. یکپارچهسازی خدمات میتواند زمینه شناسایی بهتر این نیازها و معرفی گزینههای مرتبط را فراهم آورد؛ البته به شرط آنکه پیشنهادها بر پایه نیاز واقعی مشتری، شفافیت شرایط و حفظ اختیار او ارائه شوند.
سوپرمارکت مالی همچنین میتواند به استفاده مؤثرتر از ظرفیت شرکتهای گروه مالی کمک کند. بهجای آنکه هر بخش صرفاً در چارچوب خدمات مستقل خود فعالیت کند، همکاری میان بخشها میتواند مجموعهای متنوعتر از راهکارهای مالی را در دسترس مشتری قرار دهد.
با این حال، موفقیت این مدل تنها به کنار هم قرار گرفتن محصولات مختلف وابسته نیست. مشتری باید بتواند بهسادگی خدمات را بشناسد، شرایط و هزینههای آنها را مقایسه کند و بدون سردرگمی میان واحدها یا سامانههای متعدد، مسیر دریافت خدمت را طی کند. بنابراین، یکپارچگی واقعی زمانی محقق میشود که هماهنگی در پشت صحنه سازمان، به تجربهای ساده و روان در برابر مشتری تبدیل شود.
تحول دیجیتال؛ احترام به زمان و نیاز مشتری
در یادداشت منتشرشده از سوی قاسمیان، تحول دیجیتال بانک مسکن بهعنوان ابزاری برای تسهیل دسترسی مشتریان به خدمات معرفی شده است؛ رویکردی که بر کاهش مراجعههای مکرر به شعب، محدود کردن تشریفات غیرضروری و استفاده از پیشخوانهای مجازی و سامانههای برخط تأکید دارد.
در بانکداری نوین، زمان مشتری یکی از منابع ارزشمند به شمار میرود. هر اندازه انجام امور بانکی به مراجعات حضوری کمتر، مدارک تکراری محدودتر و فرآیندهای روشنتر نیاز داشته باشد، امکان بهبود تجربه مشتری افزایش مییابد. خدمات غیرحضوری همچنین میتوانند دسترسی به خدمات را برای افرادی که به دلایل شغلی، جغرافیایی یا محدودیتهای زمانی امکان مراجعه آسان به شعب ندارند، تسهیل کنند.
با این حال، تحول دیجیتال زمانی اثرگذار خواهد بود که فراتر از انتقال یک فرم کاغذی به محیط اینترنتی پیش برود. بازطراحی فرآیندها، ارتباط میان سامانهها، کاهش دوبارهکاری، اطلاعرسانی روشن درباره وضعیت درخواستها و فراهم کردن پشتیبانی مناسب برای کاربران، از جمله مؤلفههای ضروری تجربه دیجیتال موفق هستند.
از این منظر، پیوند تحول دیجیتال با برنامه یکپارچهسازی خدمات بانک و گروه مالی اهمیت بیشتری پیدا میکند. اگر مشتری بتواند خدمات مرتبط را از مسیری مشخص و با اطلاعات روشن دریافت کند، نهتنها زمان کمتری صرف خواهد کرد، بلکه احتمال بروز سردرگمی و تکرار مراحل اداری نیز کاهش مییابد.
از رضایت مقطعی تا وفاداری بلندمدت
یکی از نکات کلیدی در رویکرد مشتریمداری، تفاوت میان رضایت از یک خدمت و وفاداری بلندمدت است. ممکن است مشتری از سرعت یک تراکنش یا دریافت یک تسهیلات مشخص رضایت داشته باشد، اما استمرار رابطه او با بانک به مجموعهای از تجربههای مثبت در طول زمان وابسته است.
وفادارسازی هوشمندانه به معنای شناخت بهتر نیازهای مشتری، ارائه خدمات مرتبط در زمان مناسب، اطلاعرسانی شفاف و پاسخگویی مؤثر به مسائل و درخواستهاست. چنین رویکردی میتواند به بانک کمک کند تا بهجای تمرکز صرف بر جذب مشتری جدید، ارزش رابطه بلندمدت با مشتریان موجود را نیز افزایش دهد.
در این مسیر، شنیدن بازخورد مشتریان و استفاده از آن برای اصلاح خدمات اهمیت زیادی دارد. بررسی دلایل نارضایتی، تحلیل نقاط دشوار در فرآیند دریافت خدمات و سنجش میزان رضایت پس از ارائه خدمت، میتواند اطلاعات ارزشمندی برای بهبود مستمر فراهم کند.
برای بانک مسکن، توسعه ارتباط میان خدمات بانکی، بیمهای، سرمایهگذاری و مسکن فرصتی برای شکلدهی به رابطهای فراتر از یک تعامل مقطعی است. مشتری میتواند در مراحل مختلف زندگی مالی خود از خدمات مکمل استفاده کند و بانک نیز با شناخت بهتر نیازهای او، امکان ارائه خدمات متناسبتر را به دست آورد. البته این مسیر باید با رعایت محرمانگی اطلاعات، رضایت آگاهانه مشتری و شفافیت در معرفی محصولات همراه باشد تا اعتماد، مبنای اصلی توسعه رابطه باقی بماند.
سنجش موفقیت؛ از تعداد خدمات تا کیفیت تجربه مشتری
برای تبدیل اهداف اعلامشده به دستاوردهای پایدار، لازم است پیشرفت برنامههای همافزایی و سوپرمارکت مالی با شاخصهای روشن ارزیابی شود. تعداد خدمات قابلدسترسی، بهتنهایی نشاندهنده موفقیت یکپارچهسازی نیست؛ آنچه اهمیت دارد، میزان استفاده واقعی مشتریان و کیفیت تجربه آنان در دریافت خدمات است.
شاخصهایی مانند کاهش زمان انجام فرآیندها، کاهش مراجعات غیرضروری، افزایش سهم خدمات غیرحضوری، میزان رضایت مشتریان، سرعت رسیدگی به درخواستها و شکایات و استمرار استفاده از خدمات میتوانند تصویری دقیقتر از عملکرد این برنامهها ارائه دهند.
همچنین هماهنگی میان بانک و شرکتهای گروه مالی باید در عمل قابل مشاهده باشد؛ از جمله در شفافیت اطلاعات، سهولت انتقال مشتری میان خدمات مکمل و پرهیز از تکرار مراحل اداری. انتشار منظم نتایج این اقدامات میتواند به ارزیابی میزان تحقق اهداف و تقویت پاسخگویی سازمانی کمک کند.
مشتری در مرکز تحول خدمات بانک مسکن
نشست هماندیشی مدیران بانک مسکن و گروه مالی، در کنار تأکید بر فعالسازی سوپرمارکت مالی و توسعه خدمات یکپارچه، تصویری از جهتگیری این مجموعه برای تقویت مشتریمداری و بهرهگیری هماهنگتر از ظرفیتهای موجود ارائه میدهد. تأکید بر تحول دیجیتال، آسانسازی فرآیندها و وفادارسازی مشتریان نیز نشان میدهد که بهبود تجربه مشتری میتواند به یکی از محورهای مهم توسعه خدمات تبدیل شود.
ترکیب توانمندیهای بانک و شرکتهای گروه مالی، در صورت همراهی با فناوری مناسب، فرآیندهای ساده و ارزیابی مستمر رضایت مشتریان، میتواند زمینه دسترسی آسانتر به خدمات متنوع بانکی، بیمهای، سرمایهگذاری و مسکن را فراهم کند. در چنین الگویی، مشتری نه صرفاً دریافتکننده یک محصول، بلکه محور طراحی و هماهنگی مجموعهای از خدمات خواهد بود.
مزیت رقابتی پایدار در بانکداری، تنها با جذب مشتری شکل نمیگیرد؛ بلکه از اعتماد، کیفیت خدمت و تجربهای منسجم ساخته میشود که مشتری را به ادامه همکاری ترغیب کند. از این منظر، حرکت بانک مسکن به سوی یکپارچهسازی خدمات و توسعه سوپرمارکت مالی، فرصتی برای پیوند دادن تحول دیجیتال با رضایت و وفاداری مشتریان است؛ فرصتی که موفقیت آن در نهایت با میزان سادهتر شدن زندگی مالی مشتریان و کیفیت خدماتی سنجیده خواهد شد که در عمل دریافت میکنند.